
炒股就看金麒麟分析师研报,权威突破形态,专业,及时,全面,助您挖掘潜力主题机会!
文|陈嘉荔 郭磊
展望来看,我们的基准情形是通胀的向上威胁不多、但整体粘性仍强,年底核心CPI同比大概维持在2.5%左右。从主要项目来看:一是租金,市场新租约温和增长,即房租价格后续反弹威胁较低,但继续回落概率较低;二是核心商品,关税传导已接近完成;三是电子产品,环比虽高但权重仅有限,且内存涨价最陡阶段(上半年)已过,总体不构成向上威胁;四是薪资,时薪同比下降且就业转弱,向上推力有限,但服务价格回落缓慢、粘性仍在。
核心观点
2026年7月美国CPI同比3.4%,预期3.4%、前值3.5%;环比0.1%,预期0.1%、前值-0.4%;核心CPI同比2.5%,预期2.4%、前值2.6%;环比0.2%,预期0.2%、前值0.0%。四个读数基本符合预期。整体来看,CPI同比自5月高点的4.2%已连续第二个月回落,其中能源项是压低CPI环比的主力(7月环比-1.5%、同比14.7%)。
能源是压低7月总量的主力。能源环比-1.5%(前值-5.7%)、同比仍达14.7%,汽油环比-2.9%、同比24.6%。
需要区分能源的同比高与环比降:同比两位数是过去一年油价中枢抬升下的效应,使整体CPI同比维持在3.4%;而7月环比为负,反映的是采集窗口内(7月中旬前)油价的阶段性回吐。
需要提示的是,CPI价格调查主要覆盖每月中旬前后的价格,7月下旬至8月初因霍尔木兹海峡地缘风险导致的油价上行不在本月读数之内。截至8月中旬,WTI原油回升至80美元/桶以上,背后是美伊谈判僵持、霍尔木兹海峡复航未定、胡塞武装袭击沙特炼厂,以及美国战略石油储备(SPR)降至1983年以来最低。这部分上行冲击将体现在8月及之后的能源分项,而非7月。
食品分项温和,环比0.1%、同比3.0%,不构成通胀边际变量。家庭食品环比-0.1%、在外就餐环比0.3%,食品整体既非拖累亦非推力,对核心判断影响有限。
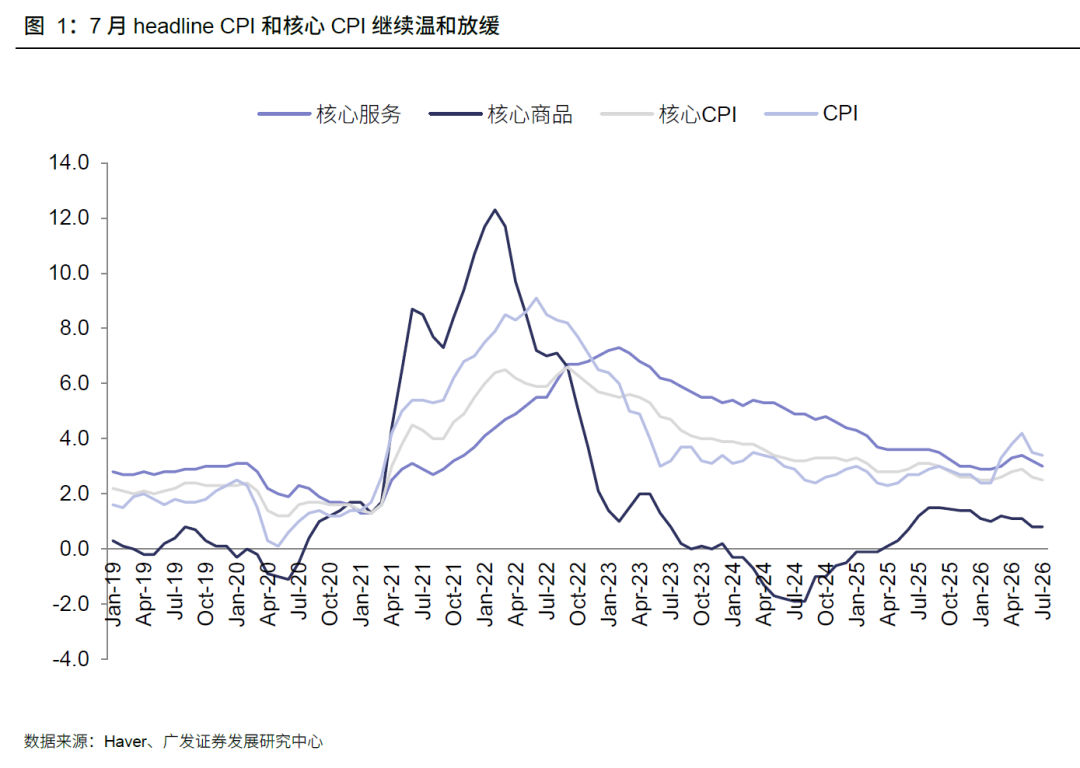
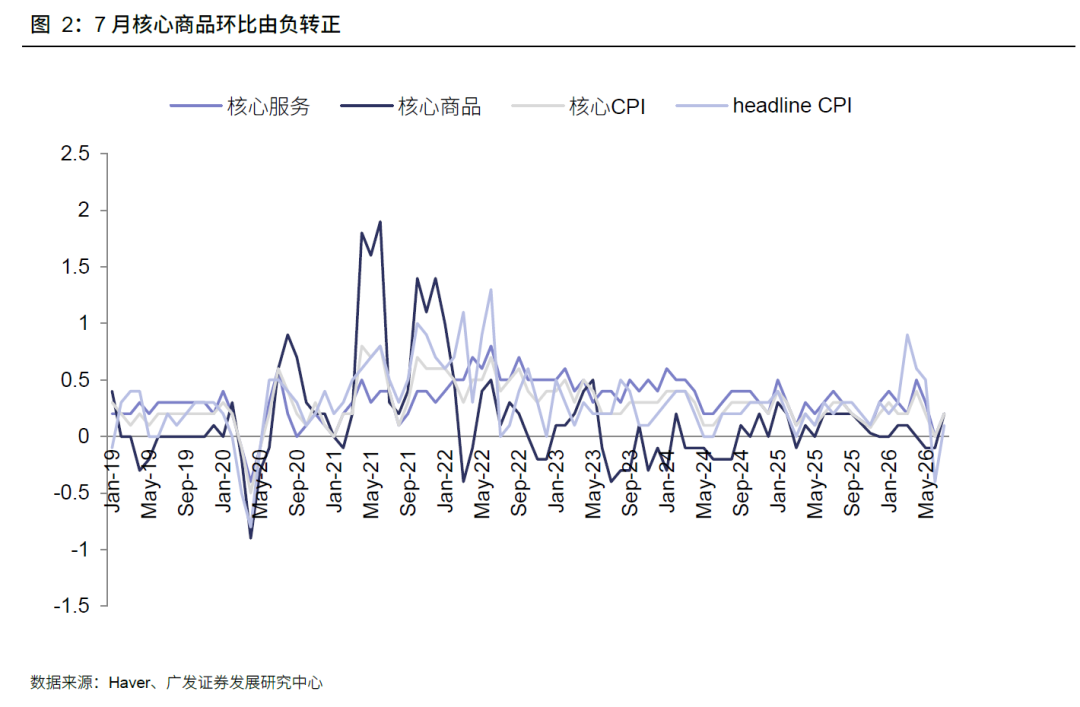
核心商品环比由-0.1%转正至+0.2%,同比+0.8%,持平前值。二手车与信息技术类商品价格反弹为环比主要贡献。不过信息技术类商品环比虽高(+1.4%),但权重仅0.74%,对核心CPI环比的贡献仅约0.013个百分点;叠加内存涨价的最陡阶段已过,其对核心通胀不构成趋势性向上威胁。二手车7月环比+0.4%仍在补涨,但领先指标如Manheim二手车批发价增速已见顶回落。需要注意,由于PCE篮子中商品权重高于CPI,因此核心商品环比转正对PCE核心的影响会被放大。根据Cleveland Fed预测,7月核心PCE同比预计3.29%(前值6月3.3%)、整体PCE同比约3.65%(前值6月3.7%)。
我们在6月点评中已判断关税向零售端的传导接近完成,7月的品类结构延续了这一判断:关税最敏感的服装环比仅0.1%、新车环比0.1%,均未出现关税推动的跳涨。核心商品的转正并非成本冲击再起,而是价格在低位企稳后由个别品类补涨所致。
二手车7月环比+0.4%仍在补涨,但领先指标已预示见顶回落:Manheim二手车批发价7月环比-1.4%、较3月高点回落约2.5%(同比+1.3%)。
Manheim批发价领先CPI二手车分项约一至两个月,其7月的走弱、叠加成交转化率环比下降2.2个百分点、租赁到期车源逐步累积、疲弱由SUV与皮卡扩散至中型车,均指向零售端二手车价格在未来数月转弱。因此,我们倾向于认为二手车对核心商品的拉动可能是短暂的。
信息技术类商品7月环比+1.4%(前值-0.9%、篮子权重0.74%),是本月核心商品少见的强项,但涨幅几乎全部来自计算机及外设与智能家居设备(环比+3.5%、权重0.298%),这一分项直接内嵌DRAM与NAND存储,是AI驱动的内存涨价向终端硬件传导的载体;相较之下,计算机软件及配件环比已由6月的+2.3%回落至+0.5%,电话硬件仍为-0.1%、延续负增长。这里需要说明BLS对IT硬件采用的享乐定价法(Hedonic):它将芯片、内存等硬件的性能提升折算为等效降价,故在正常年份这些品类即便名义售价持平、在CPI中也常年录得负增长;本月计算机类能录得正环比,恰说明本轮成本上行的力度已强到盖过质量调整的向下修正。
虽然信息技术类商品环比虽高达+1.4%,但权重仅0.74%,对核心CPI环比的贡献仅约0.013个百分点(约6%);叠加内存涨价的最陡阶段已过,我们预计其对核心通胀的拉动有限,不构成趋势性向上威胁。
从节奏看,上游内存与存储合约价的最陡涨幅出现在上半年,三季度已明显收敛,叠加消费端触及可承受性上限、需求边际走弱。考虑到CPI对上游成本的传导存在数月滞后,信息技术类商品对核心商品的推力可能在未来一两个季度见顶,此后随上游涨价放缓而回落,属需要跟踪的上行尾部,而非足以逆转核心通胀回落的力量。
与商品端的上行项相对,医疗护理商品(主要是处方药)持续构成下拉。7月环比-0.6%,且今年以来逐月为负。这主要源于2022年《通胀削减法案》(IRA)授权医保(Medicare)就药品价格进行谈判,相关降价自今年初起陆续生效,持续压低医疗商品价格;这是一股与关税、AI无关、带有政策属性的结构性下行力量。
从CPI到PCE的映射看,核心商品的转正对PCE核心的影响会被放大。PCE篮子中商品权重约38%、高于CPI的约25%,且房租权重更低、医疗权重更高,因此核心商品的边际变化对核心PCE的传导大于CPI,住房降温对核心PCE的下拉则小于CPI。根据Cleveland Fed的通胀nowcasting,7月核心PCE同比约3.31%(前值6月3.3%)、整体PCE同比约3.69%(前值6月3.7%),均显著高于同期CPI口径,其中核心PCE高出核心CPI约0.8个百分点。我们理解,这一楔子正是整体CPI回落时美联储仍强调通胀高于目标的数据基础。
元股证券:ygzq.hk
核心服务环比0.2%、维持温和。7月住房价格环比0.1%,贡献当月整体环比约三分之二;同比3.2%,自4-5月高点的3.6%继续放缓。不过房租的领先指标已出现企稳回升,因此住房分项的下行空间在中期趋于收窄。除房租外的核心服务(超级核心)本月同样偏温和,环比0.2%,和疫情前水平相当,反映薪资增速保持温和增长,抑制服务业价格回升,参见报告《如何理解7月非农数据及其影响》。
拆开看,主要居所租金环比0.3%、业主等价租金(OER)环比0.3%,住房大类被酒店住宿等非租金项拉低至0.1%。CPI住房以存量租约为样本,滞后新签约市场租金约12个月,当前的走弱是2024—2025年市场新租约放缓的滞后兑现。但需提示领先指标已现拐点:Apartment List全美新租约租金7月环比+0.2%、为连续第6个月温和上行,同比-1.1%、较4月-1.6%的低点回升,空置率回落至7.2%,显示市场租金在三年走软后正企稳。据此,我们预计未来6—12个月CPI住房分项仍将温和下行、继续充当核心回落的主要确定性来源,但其下行动能可能于2027年前后触底,是我们持续跟踪的中期变量。
除房租外的核心服务(超级核心)本月同样偏温和,环比0.2%,和疫情前水平相当,反映薪资增速并不高。
简单梳理近期美国通胀的三条主线:一是能源下行是近月总量通胀降温的主因;需要提示的是,CPI价格调查主要覆盖每月中旬前后的价格,7月下旬至8月初因霍尔木兹海峡地缘风险导致的油价上行不在本月读数之内。二是核心商品受两股相反力量拉扯:(1)关税消退带来的去通胀;(2)与AI需求推升电子价格带来的抬通胀;三是住房项通胀延续温和放缓。
一是油价回吐。近期油价下跌在6、7月明显传导至汽油价格,带动CPI能源分项连续录得负环比;但这一效应尚未明显外溢到能源之外的核心通胀,最典型的是机票——7月机票仍环比+2.2%、并未走弱。我们的模型提示,油价压力下机票的疲弱可能在7月或8月才显现,不过近期精神航空(Spirit Airlines)停运带来的运力收缩,使机票最终的下行幅度存在不确定性。
二是核心商品与关税、AI两股力量。核心商品通胀由两股相反力量塑造:一方面,关税传导消退指向后续进一步正常化——我们估计关税迄今累计抬高整体物价水平约60bp,接近我们模型隐含的70bp,且自2026年2月以来关税对核心商品通胀的贡献已经很小;另一方面,AI需求驱动的电子价格上行正在抵消部分去通胀压力,7月CPI如期出现电子价格回升,计算机及外设环比+3.5%,除内存成本传导外,也与苹果等厂商6月底实施的提价有关。
三是房租通胀。如我们所料,主要居所租金与业主等价租金均维持偏弱,这与我们的判断一致:随时间推移,房租通胀将向疫情前趋势收敛、甚至略低于该趋势。
展望来看,我们的基准情形是通胀的向上威胁不多、但整体粘性仍强,年底核心CPI同比大概维持在2.5%左右。从主要项目来看:一是租金,市场新租约温和增长(Apartment List环比+0.2%),CPI房租滞后约12个月,即房租价格后续反弹威胁较低,但继续回落概率较低;二是核心商品,关税传导已接近完成;三是电子产品,环比虽高但权重仅有限,且内存涨价最陡阶段(上半年)已过,总体不构成向上威胁;四是薪资,时薪同比降至3.2%且就业转弱,向上推力有限,但服务价格回落缓慢、粘性仍在。综合看,我们预计核心CPI同比年底在2.5%附近、月环比中枢维持在0.2%左右。对美联储来说,按兵不动、继续观察是理性选择。8月就业和通胀数据是9月议息会议前的重要观察指标。
风险情形下,最大的变量仍是油价。WTI已回升至81—82美元/桶,美伊谈判僵持、霍尔木兹海峡复航未定、胡塞袭击与SPR降至1983年来最低,均指向能源的上行风险。需要强调,能源是一次性水平冲击、不进入工资—物价循环,即便油价反弹推升整体CPI,也难以扭转由住房主导的核心通胀下行趋势;真正的风险,是油价持续高企令整体通胀迟迟无法向核心收敛、并抬高通胀预期。次要风险来自电子/内存成本——若其向消费端的传导快于预期、突破当前受享乐定价法抑制的格局,将从核心商品端形成温和但持续的上行推力。
数据公布后,CME FedWatch隐含的加息概率整体下降。9月加息概率降至40.1%,前值48.4%。10月加息概率(累计)降至54.7%;12月加息概率(累计)降至77.5%。从市场反应来看,主要资产小幅反应加息概率的减弱。10年美债收益率下降2bp至4.68%,2年期美债收益率下行2bp至4.20%;美元指数上涨0.2%;黄金上涨0.6%。美股三大指数回弹,道琼斯工业指数涨0.04%,标普500涨0.26%,纳斯达克综指涨0.54%。宏观利好叠加财报表现突出,半导体、存储器和人工智能基础设施板块上涨,大型科技股普遍走高,费城半导体指数上涨2.5%。
周三美股收高,半导体、存储器和人工智能基础设施板块上涨。表现优异的板块包括网络/IT设备、互联网、工程建设、机械、货运、炼油、信用卡、大型银行、酒店、邮轮和休闲餐饮。表现落后的板块包括软件、中国科技、房屋建筑、家居装修、建材、服装零售和医疗科技。
美国国债整体走强,10年美债收益率下降4bp至4.65%,2年期美债收益率下行6bp至4.19%;美元指数下跌0.34%至99.59。黄金收涨2.3%,本周累计上涨超过7%。
风险提示
美国经济因美联储持续偏紧而陷入超预期衰退,导致美联储超预期降息或提前结束缩表;地缘冲突升级推动油价持续高企,引发全球通胀再度升温;AI驱动的存储与电子元件涨价向消费端传导快于预期,抬升核心商品通胀;美国债务上限或财政问题升级,导致美债收益率剧烈波动。

报告信息
本摘要选自报告:《怎么看美国7月CPI和后续通胀走势》2026-08-13 ]article_adlist-->报告作者:
郭磊 S0260516070002
陈嘉荔 S0260523120005
法律声明
本微信号推送内容仅供广发证券股份有限公司(下称“广发证券”)客户参考,相关客户须经过广发证券投资者适当性评估程序。其他的任何读者在订阅本微信号前,请自行评估接收相关推送内容的适当性,若使用本微信号推送内容,须寻求专业投资顾问的解读及指导,广发证券不会因订阅本微信号的行为或者收到、阅读本微信号推送内容而视相关人员为客户。
完整的投资观点应以广发证券研究所发布的完整报告为准。完整报告所载资料的来源及观点的出处皆被广发证券认为可靠,但广发证券不对其准确性或完整性做出任何保证,报告内容亦仅供参考。
杠杆官方开户在任何情况下,本微信号所推送信息或所表述的意见并不构成对任何人的投资建议。除非法律法规有明确规定,在任何情况下广发证券不对因使用本微信号的内容而引致的任何损失承担任何责任。读者不应以本微信号推送内容取代其独立判断或仅根据本微信号推送内容做出决策。
本微信号推送内容仅反映广发证券研究人员于发出完整报告当日的判断,可随时更改且不予通告。
本微信号及其推送内容的版权归广发证券所有突破形态,广发证券对本微信号及其推送内容保留一切法律权利。未经广发证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担。
 ]article_adlist-->
 海量资讯、精准解读,尽在新浪财经APP
盖世具身智能获悉,8月19日,2026世界机器人大会在北京亦庄北人亦创国际会展中心开幕。中国科学院自动化研究所孵化企业中
2026-08-24
证券时报记者 孙璐璐退市股票怎么办 近期,人民币对美元汇率持续走高,一度升破6.74,创近三年半来新高。与此同时,国家电
2026-08-23
造谣者又一次把矛头指向网红分析师,谣言直指天风分析师孙潇雅被罚8亿,如今诽谤者处罚落地。记者了解到,公安机关已就该案出具
2026-08-25
本篇将回答的核心问题2026年,济南厨卫改造市场的需求痛点与主流服务模式是什么?面对琳琅满目的施工队,业主应依据哪些关键
2026-09-08
8月18日,AH科技方向整体回调,港股硬科技震荡下挫。智谱、Minimax、迈富时跌逾10%,建滔积层板、天数智芯跌超7
2026-08-19